>
Analytics>
Actual receipts and potential guarantee payments from the management of seized assets for the first half of 2026Actual receipts and potential guarantee payments from the management of seized assets for the first half of 2026
Дослідження підготовлено ІЗІ за підтримки Organized Crime and Corruption Reporting Project (OCCRP) у межах реалізації проєкту «Усунення прогалин: моніторинг АРМА для запобігання виведенню активів, що підпадають під санкції та повʼязані з корупцією».
У центрі уваги Інституту законодавчих ідей – практичні аспекти передачі арештованих активів в управління, зокрема з метою їх подальшої реалізації. Аналіз охоплює типи активів, що передаються в управління, типові проблеми, що виникають на різних етапах цього процесу, а також системні чинники, які перешкоджають ефективному управлінню. За результатами моніторингу сформовано пропозиції щодо удосконалення відповідних процедур і нормативного регулювання.
Матеріал представляє позицію авторів і не обов’язково відображає позицію Organized Crime and Corruption Reporting Project (OCCRP).


Analytics content

Резюме

За І півріччя 2026 року 42 чинні договори управління арештованими активами забезпечили 123,7 млн грн надходжень до Державного бюджету. Це становить лише 54,2% від сукупного обсягу гарантійних платежів, передбачених договорами. Валовий обсяг нереалізованого бюджетного потенціалу сягнув 109,7 млн грн, з яких 75,4 млн грн припадають на сім активів, що не принесли жодних надходжень.
Фінансовий результат системи критично залежить від кількох активів. Група «Глуско» забезпечила 61,8% усіх надходжень, а разом із «Жовтневим палацом» та майном у Лебедині - майже 80%. Водночас 90% валового дефіциту сформували лише шість проблемних договорів, переважно щодо залізничних вагонів, суден, Будинку профспілок та майна ТОВ «Термінал Карпати». Основними причинами втрат стали затримки з фактичною передачею активів, неналежне виконання договорів управителями та затягування процедур їх заміни.
Контроль АРМА також виявив системні проблеми з якістю управління. Недоліки зафіксовано у 25 із 36 перевірених договорів, тоді як повну відповідність умовам договору встановлено лише в 11 випадках. Найчастіше йшлося про розбіжності у звітності, відсутність або неналежне страхування активів, порушення строків сплати гарантійних платежів та систематичне невиконання істотних умов договорів. Наявні дані не дають змоги оцінити, чи були ці порушення усунені та які санкції застосовано.
Для підвищення результативності управління необхідно запровадити щомісячний публічний моніторинг виконання кожного договору, окремо відображати фактичні надходження, гарантійний орієнтир, прострочення та підтверджену заборгованість. АРМА має прискорити заміну неефективних управителів, провести аудит причин непередання активів, забезпечити регулярне оприлюднення результатів перевірок і застосовувати ризик-орієнтований контроль насамперед до найбільш вартісних активів із нульовими або нестабільними надходженнями.
Основна частина
Ефективність управління арештованими активами має оцінюватися не лише за загальною сумою коштів, перерахованих до Державного бюджету. Важливими є регулярність платежів за кожним договором, дотримання встановленого мінімального рівня надходжень і здатність системи забезпечувати дохід від усіх активів, переданих в управління.
У цій довідці зіставлено фактичні надходження до Державного бюджету за січень-червень 2026 року із сумою гарантійних платежів, визначеною договорами управління за цей період. Аналіз дає змогу встановити, які активи формують стабільний дохід, де платежі є нерегулярними або відсутні, а також який обсяг потенційних надходжень не був отриманий.
До розрахунку включено 42 діючі договори, які не були припинені, розірвані або скасовані станом на кінець аналізованого періоду.
Сума гарантійних платежів використовується як договірний орієнтир потенційних надходжень. Для активів, які не були фактично передані управителю, різниця між цим орієнтиром і фактичними надходженнями не обов’язково є юридично підтвердженою заборгованістю управителя. Вона показує втрачений бюджетний потенціал і потребує окремої правової оцінки причин непередання активу та моменту виникнення платіжного обов’язку.
1. Загальний фінансовий результат
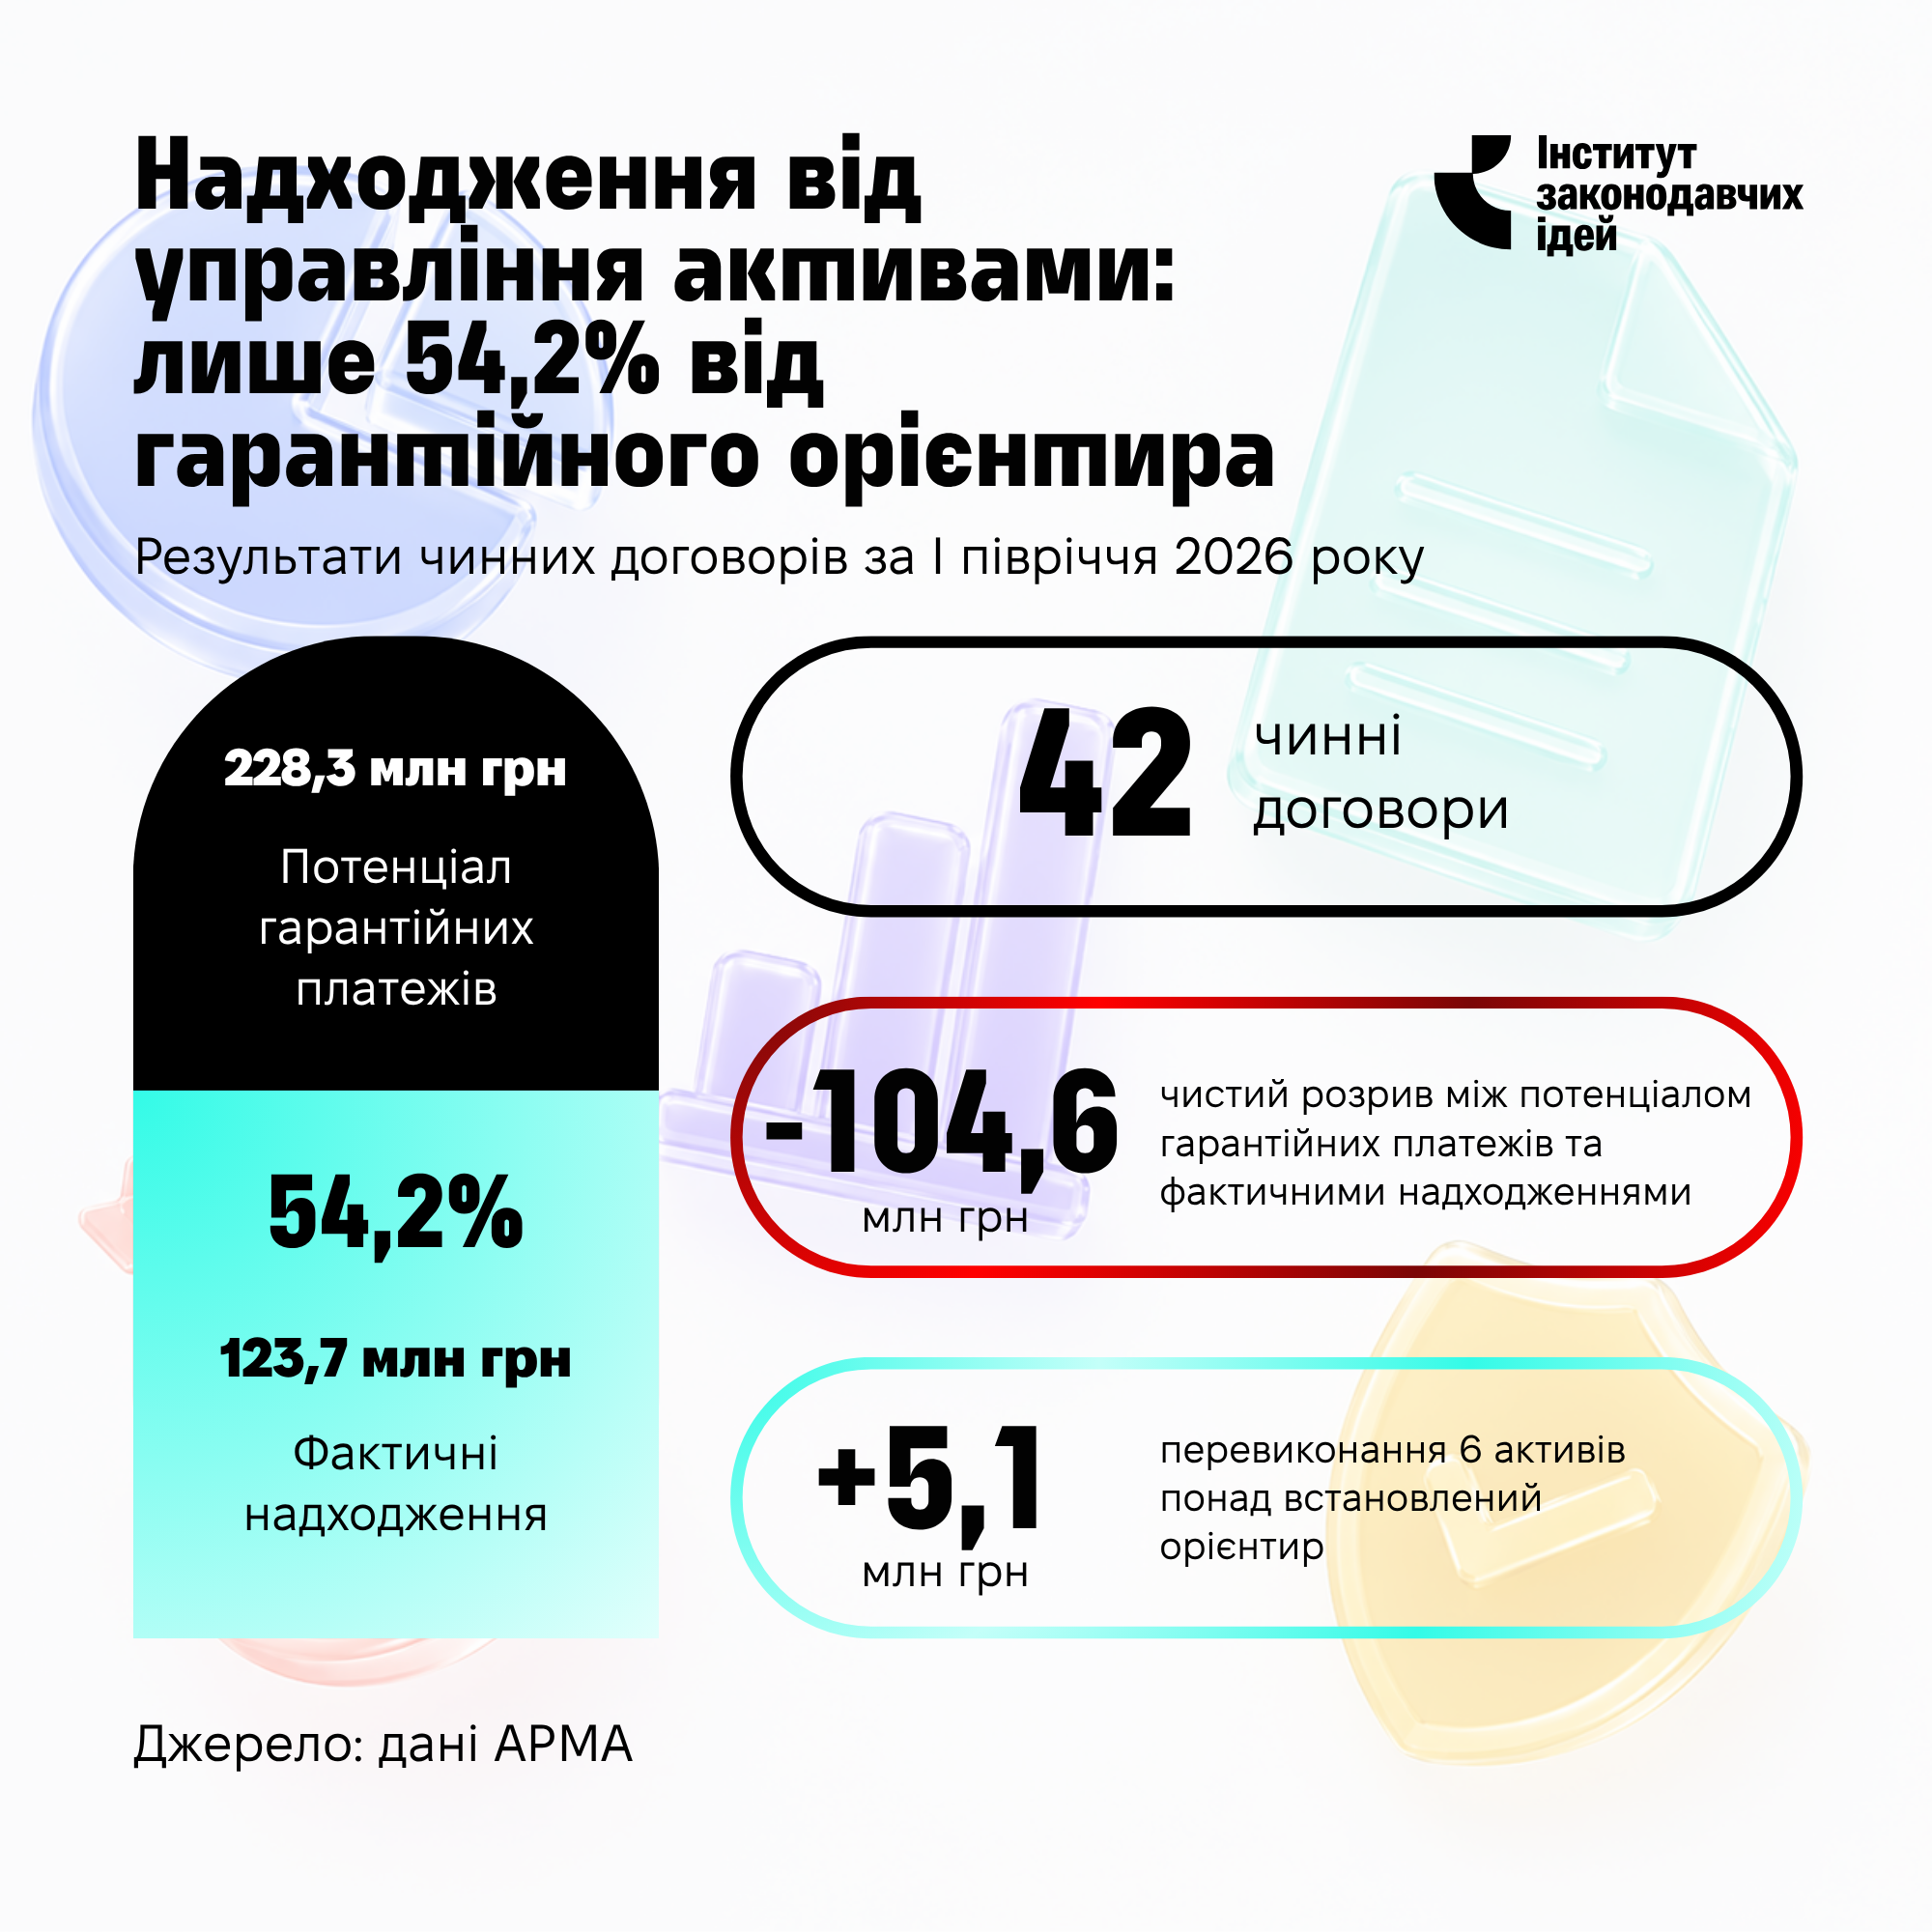
За шість місяців 2026 року чинні договори забезпечили 123 674 981,15 грн надходжень. Сума гарантійних платежів за цими договорами становила б 228 285 912,36 грн. Фактично отримано 54,2% цього орієнтира, а чиста різниця становить 104 610 931,21 грн.
Валовий дефіцит за всіма договорами, де фактичні надходження були нижчими за гарантійний платіж, досяг 109 682 119,70 грн. Водночас шість активів принесли на 5 071 188,49 грн більше за встановлений орієнтир. Цей надлишок скоротив чистий розрив, але компенсував лише 4,6% валової нестачі.
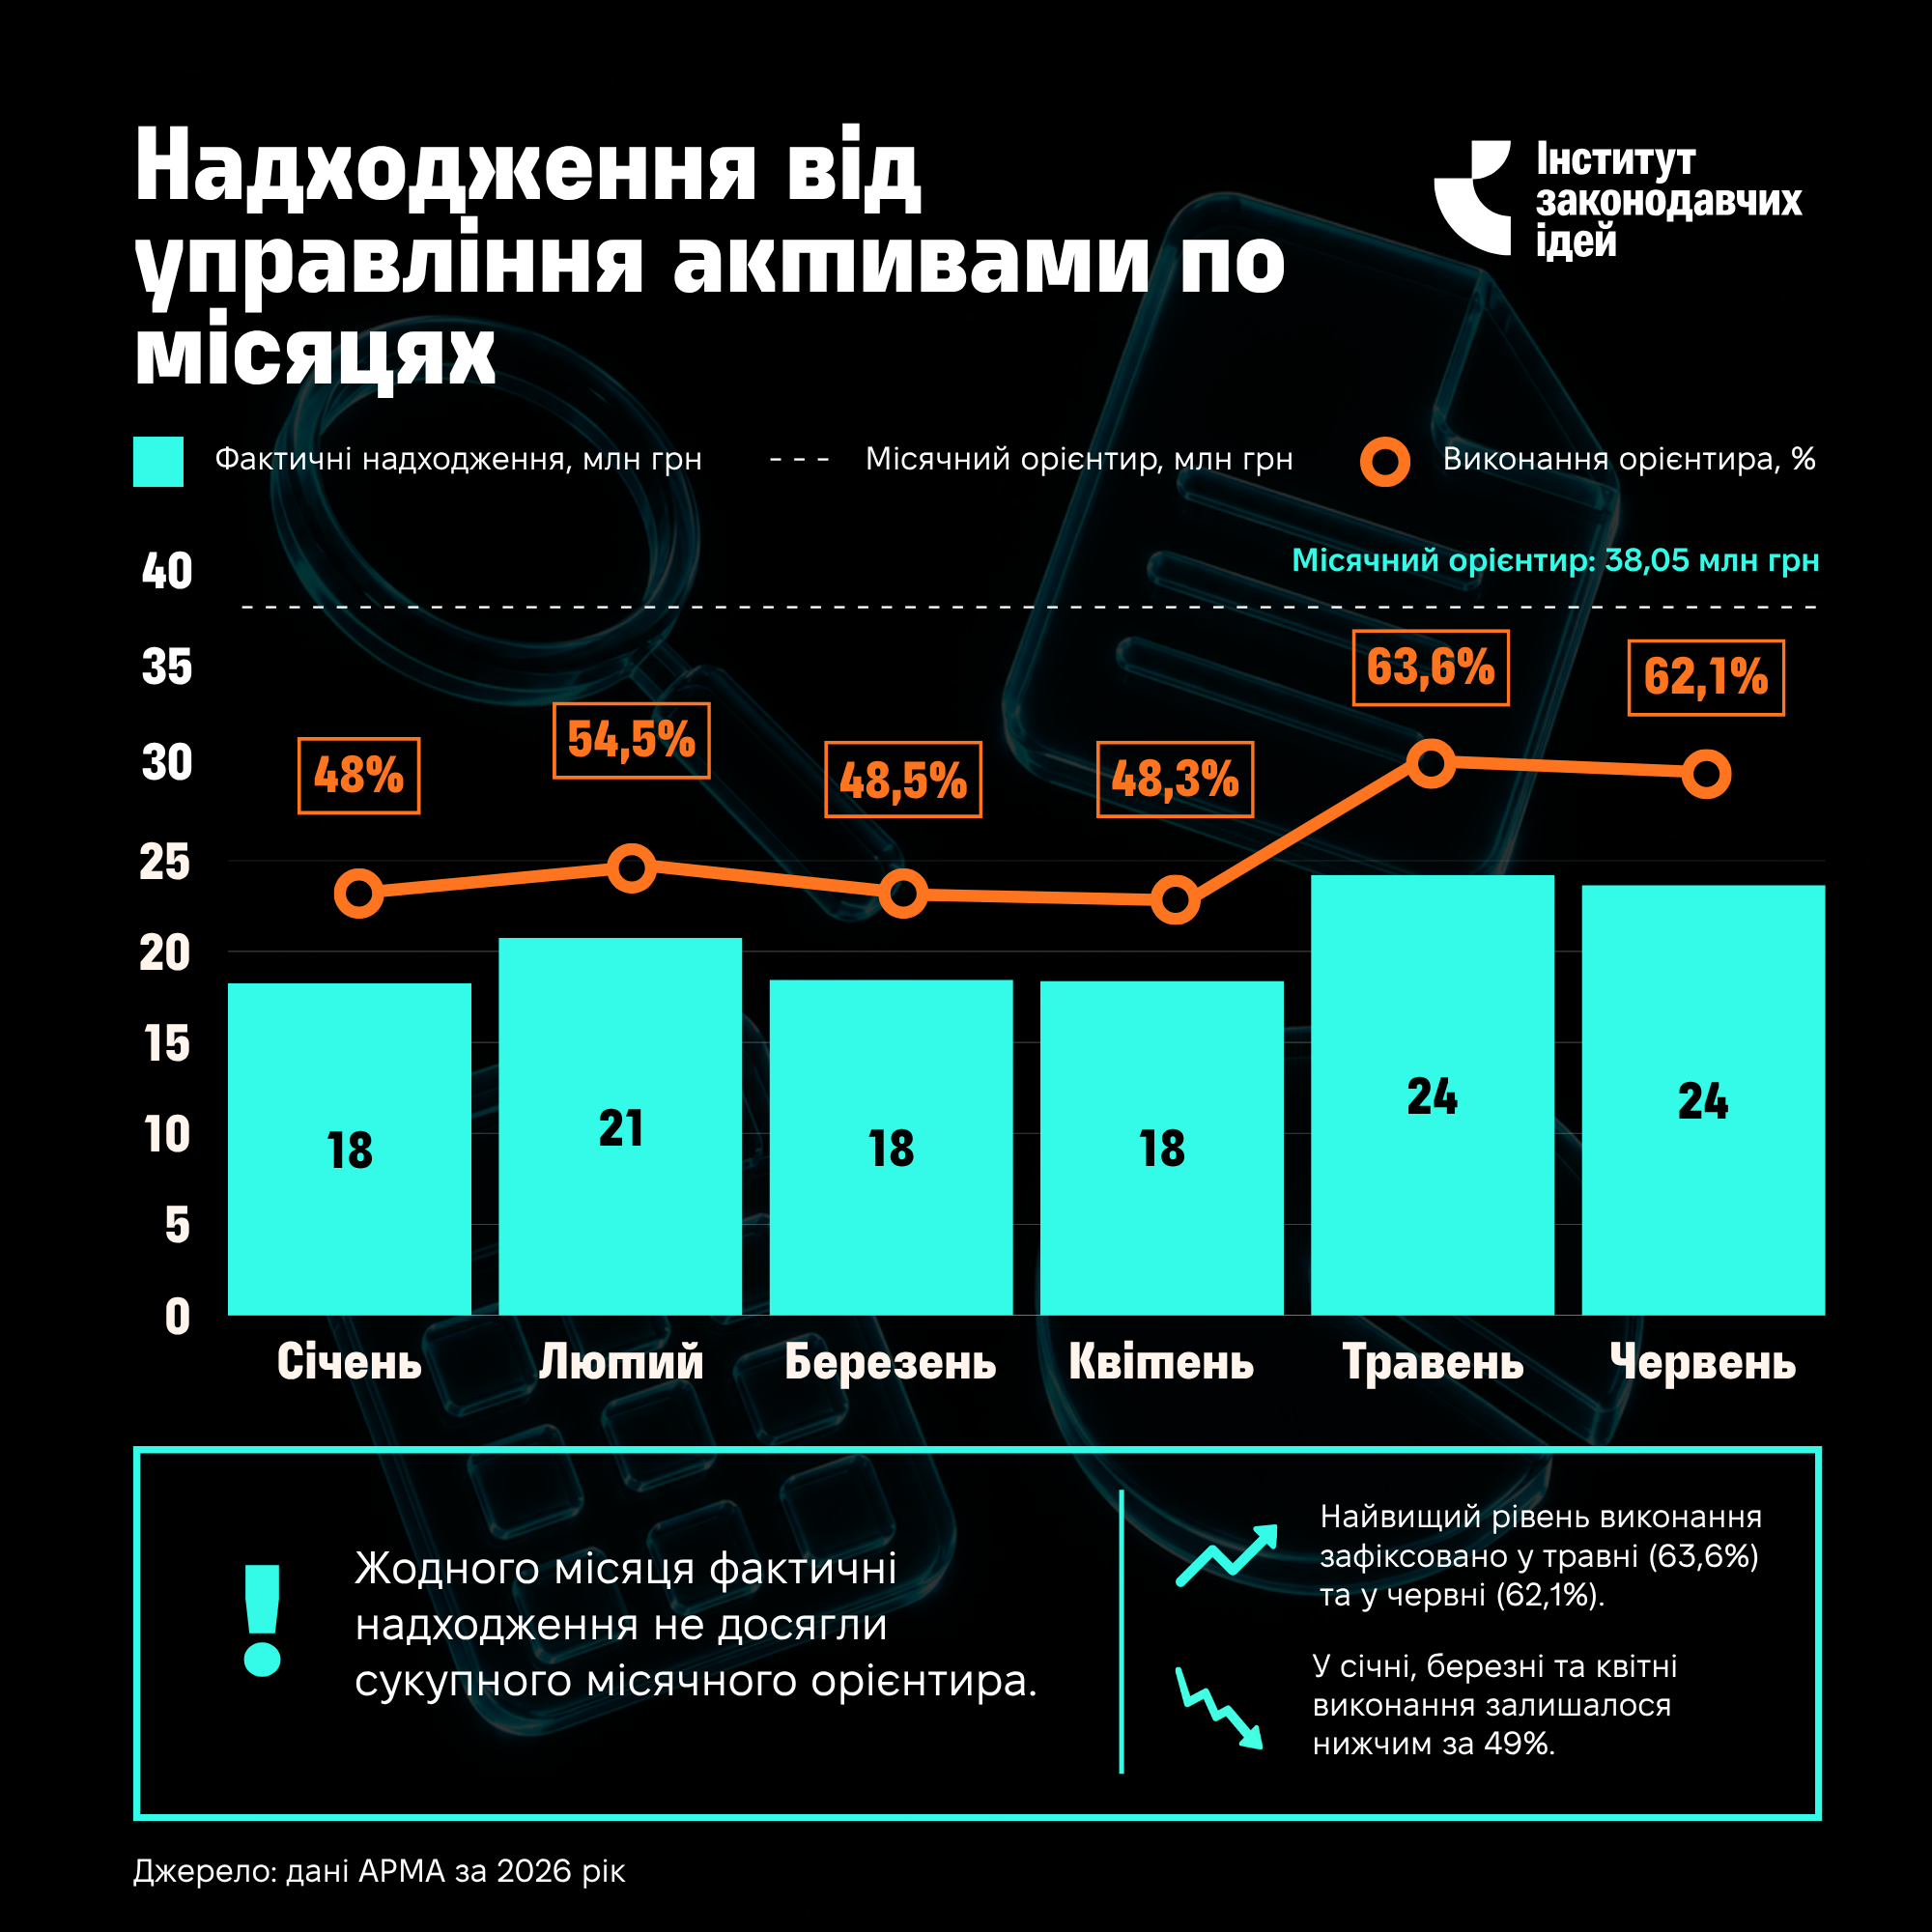
2. Регулярність надходжень
Розподіл договорів за регулярністю платежів показує, що сукупний фінансовий результат залежить від обмеженої групи активів, тоді як значна частина договорів не забезпечує передбачуваного грошового потоку.
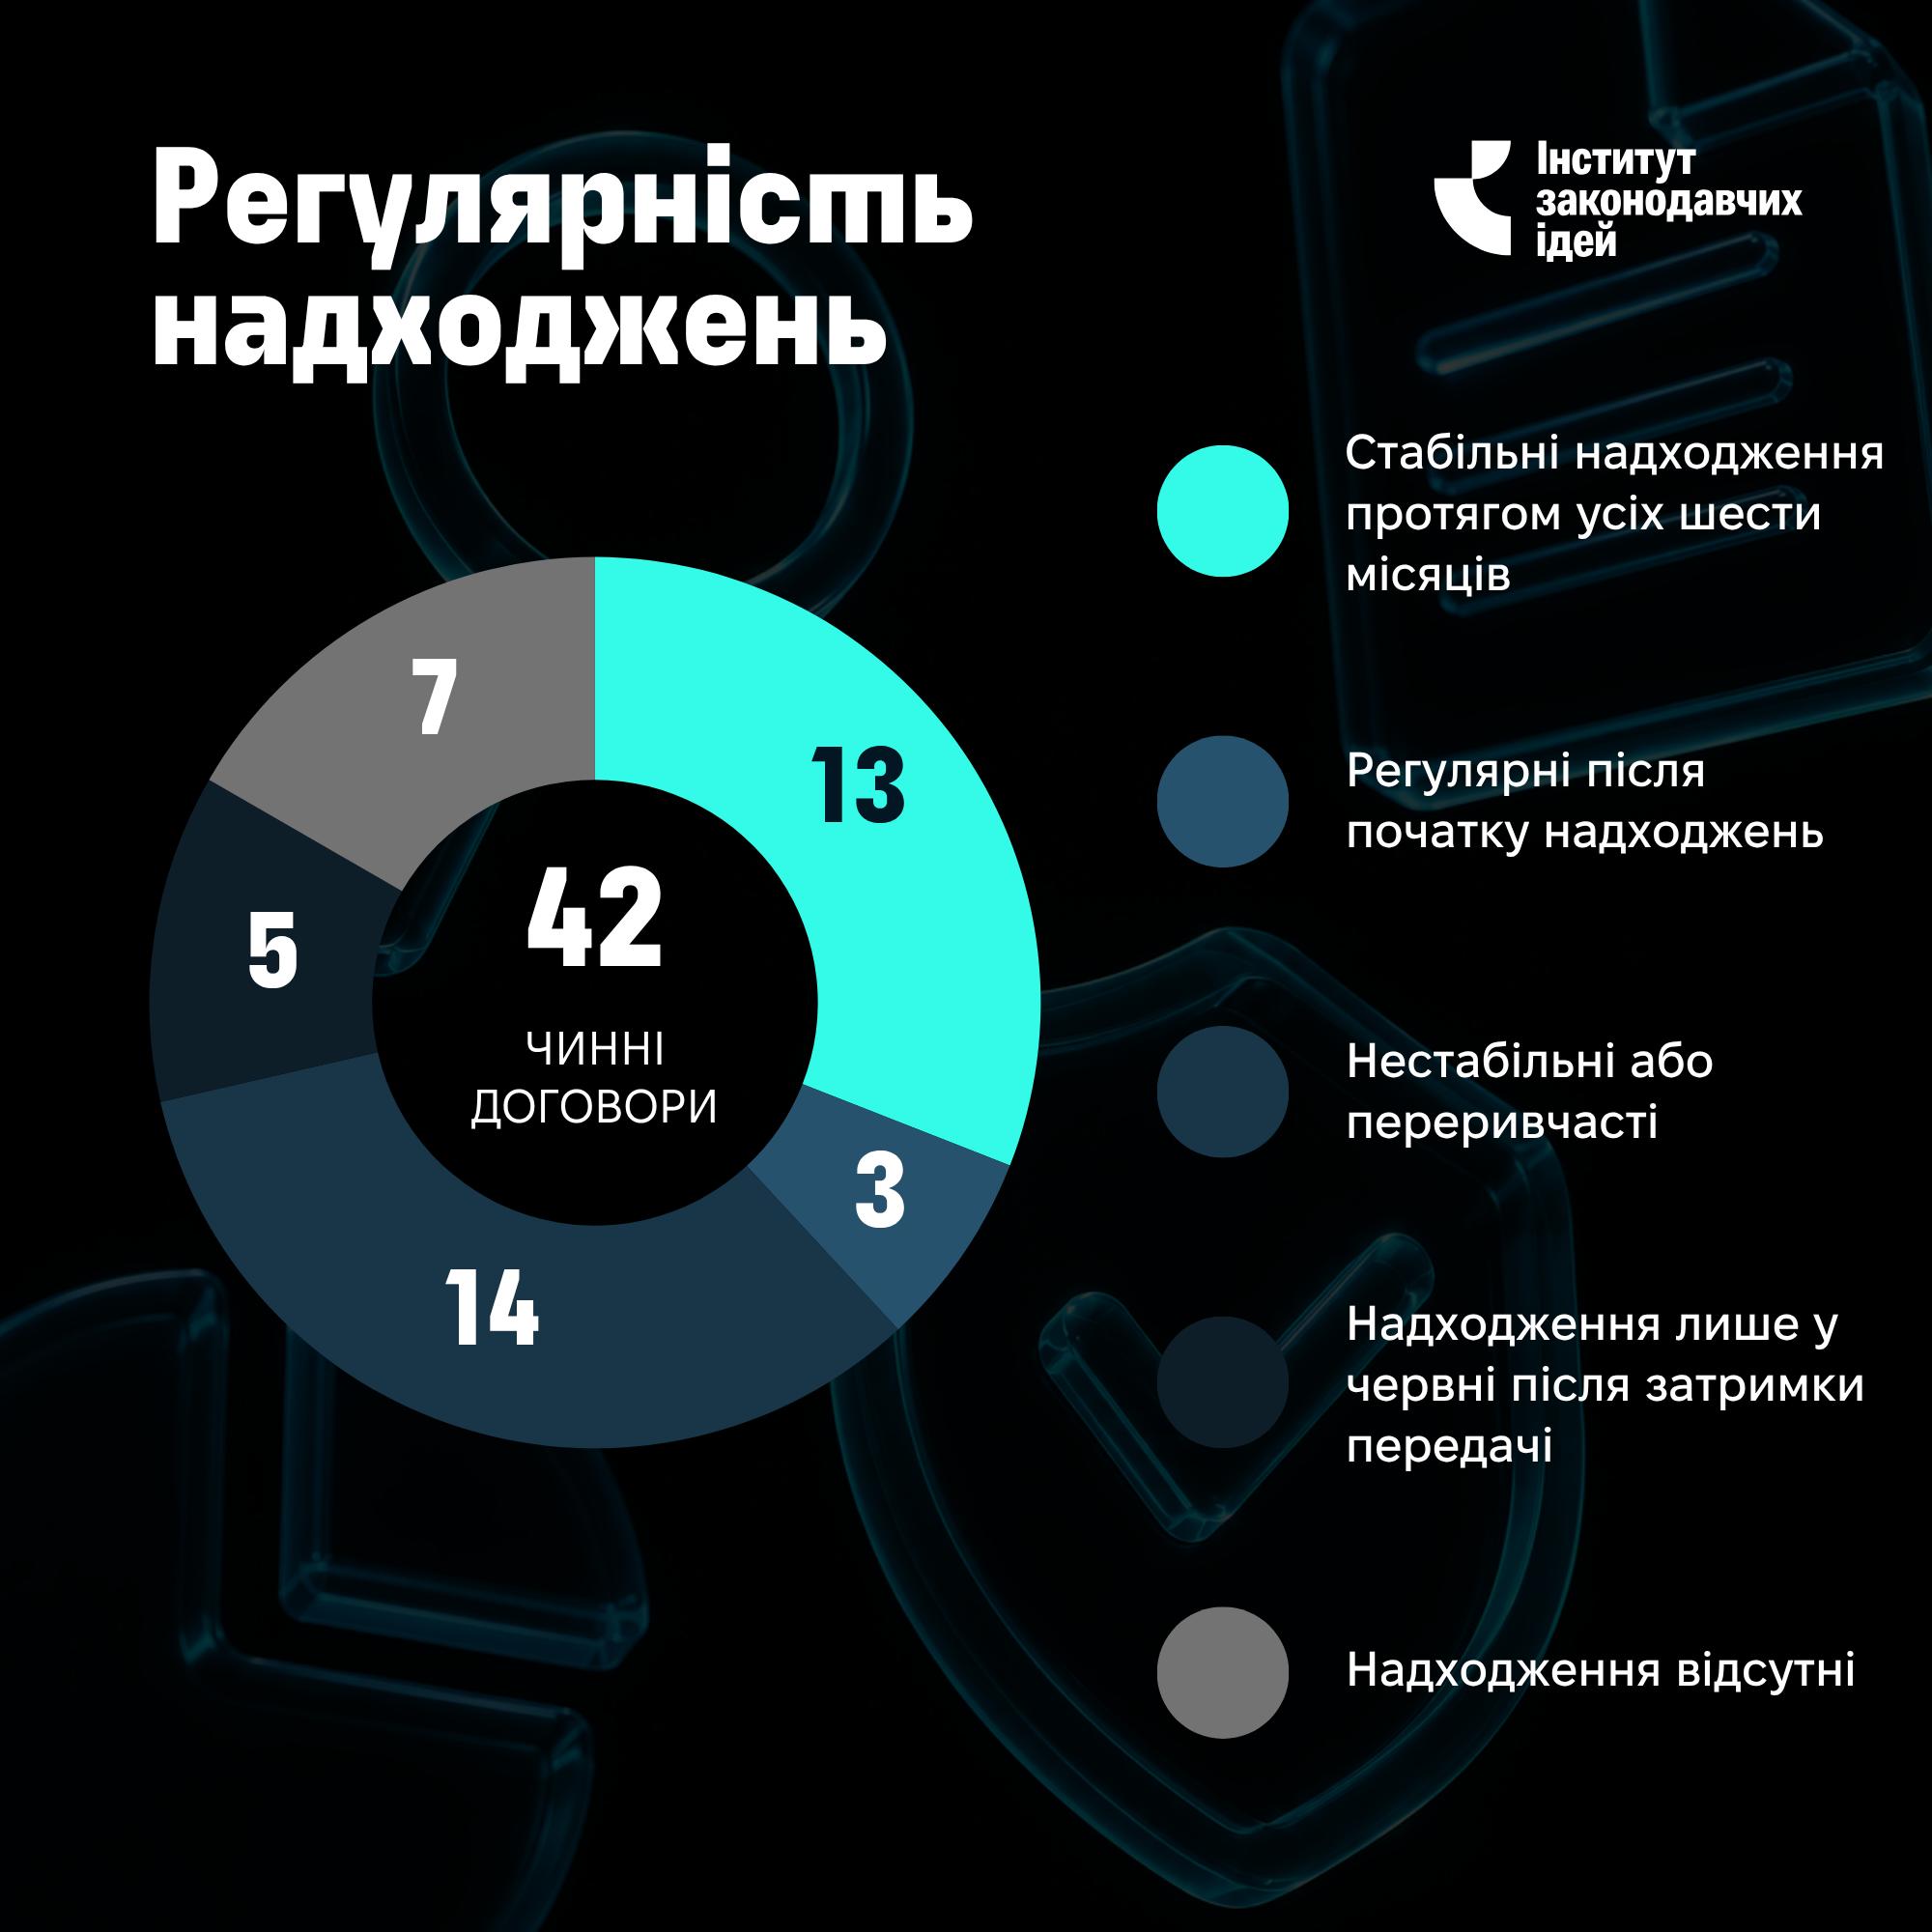
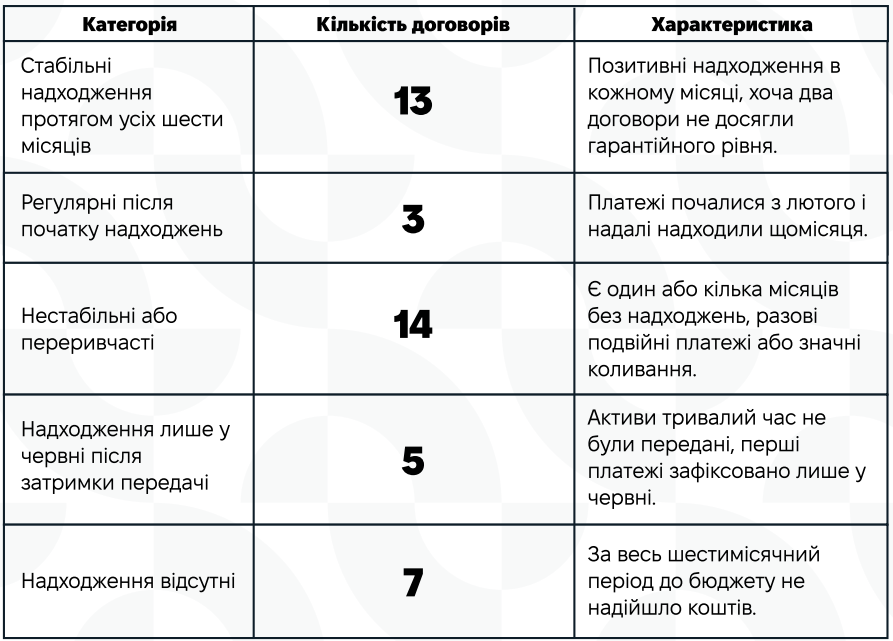
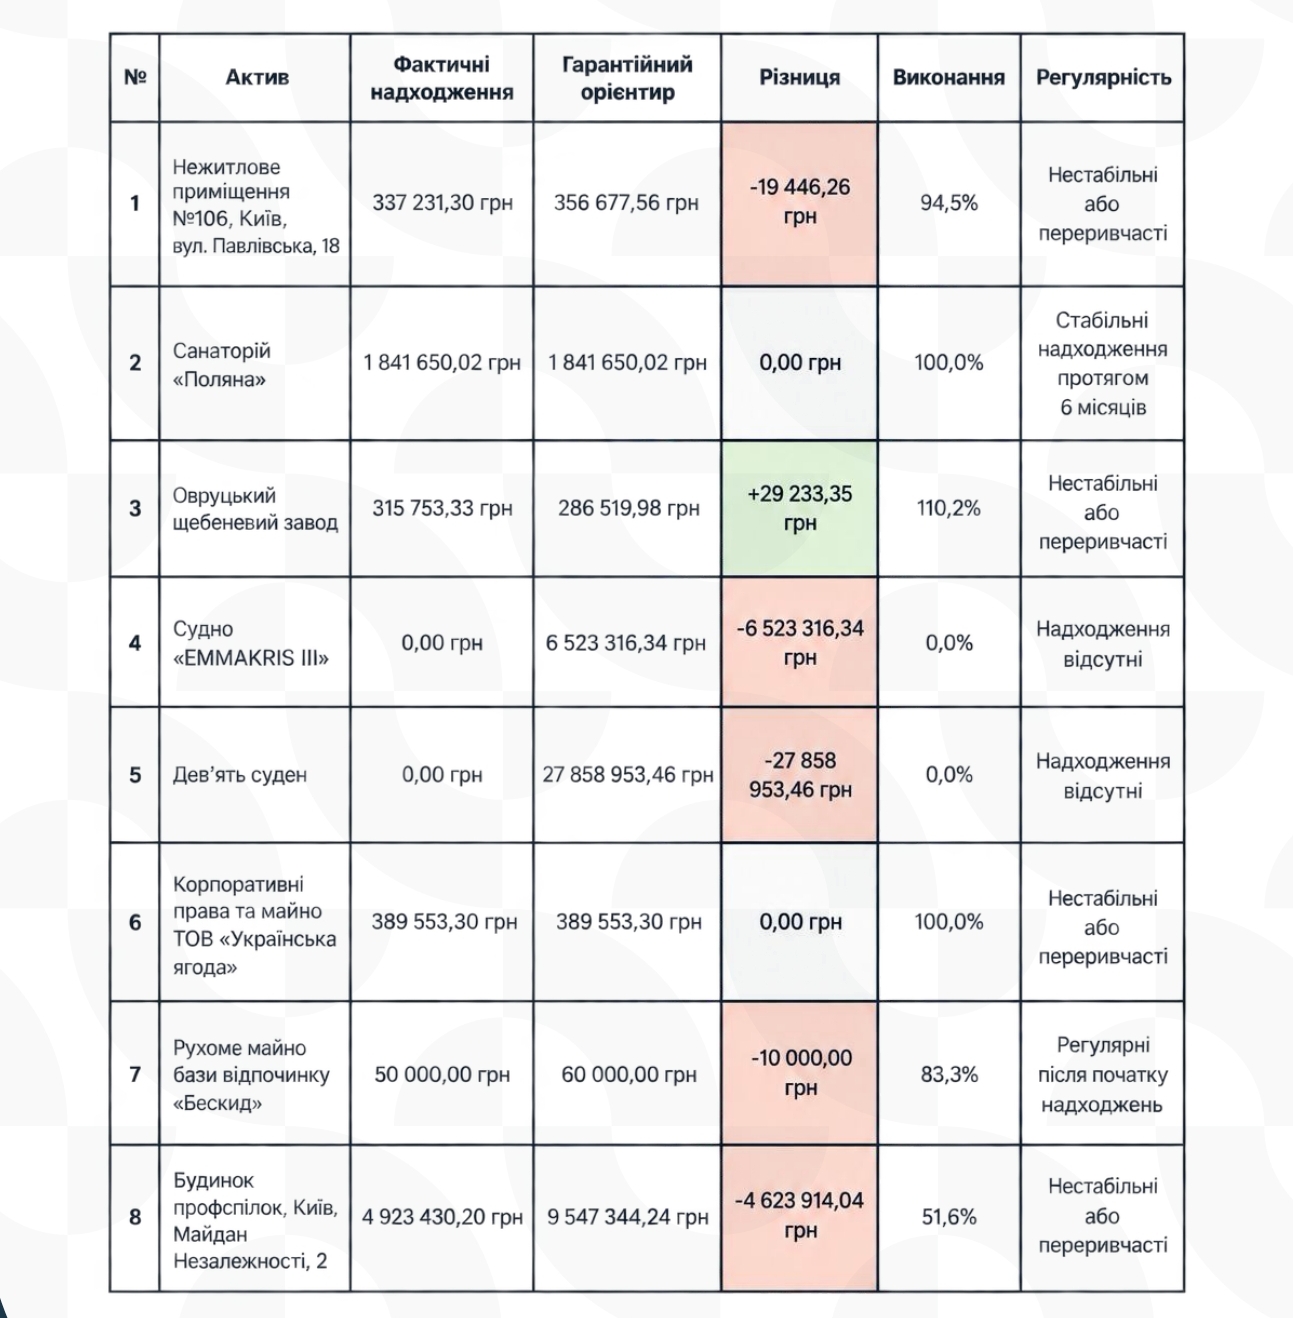
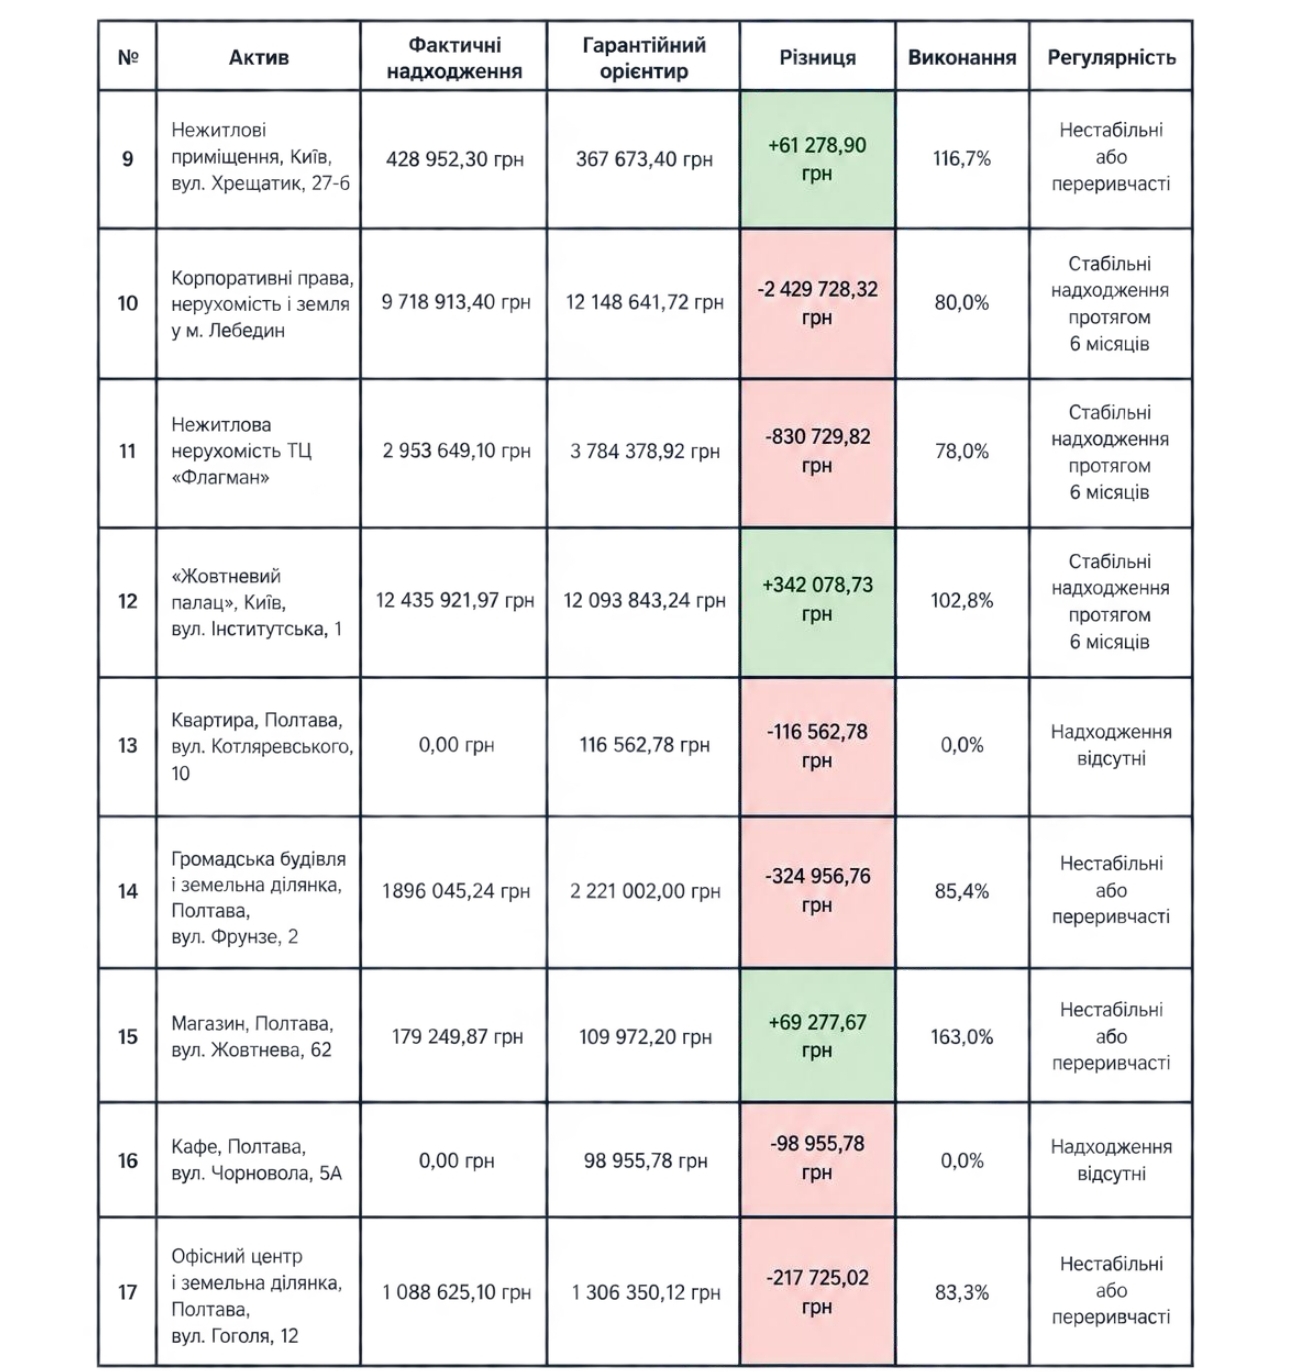
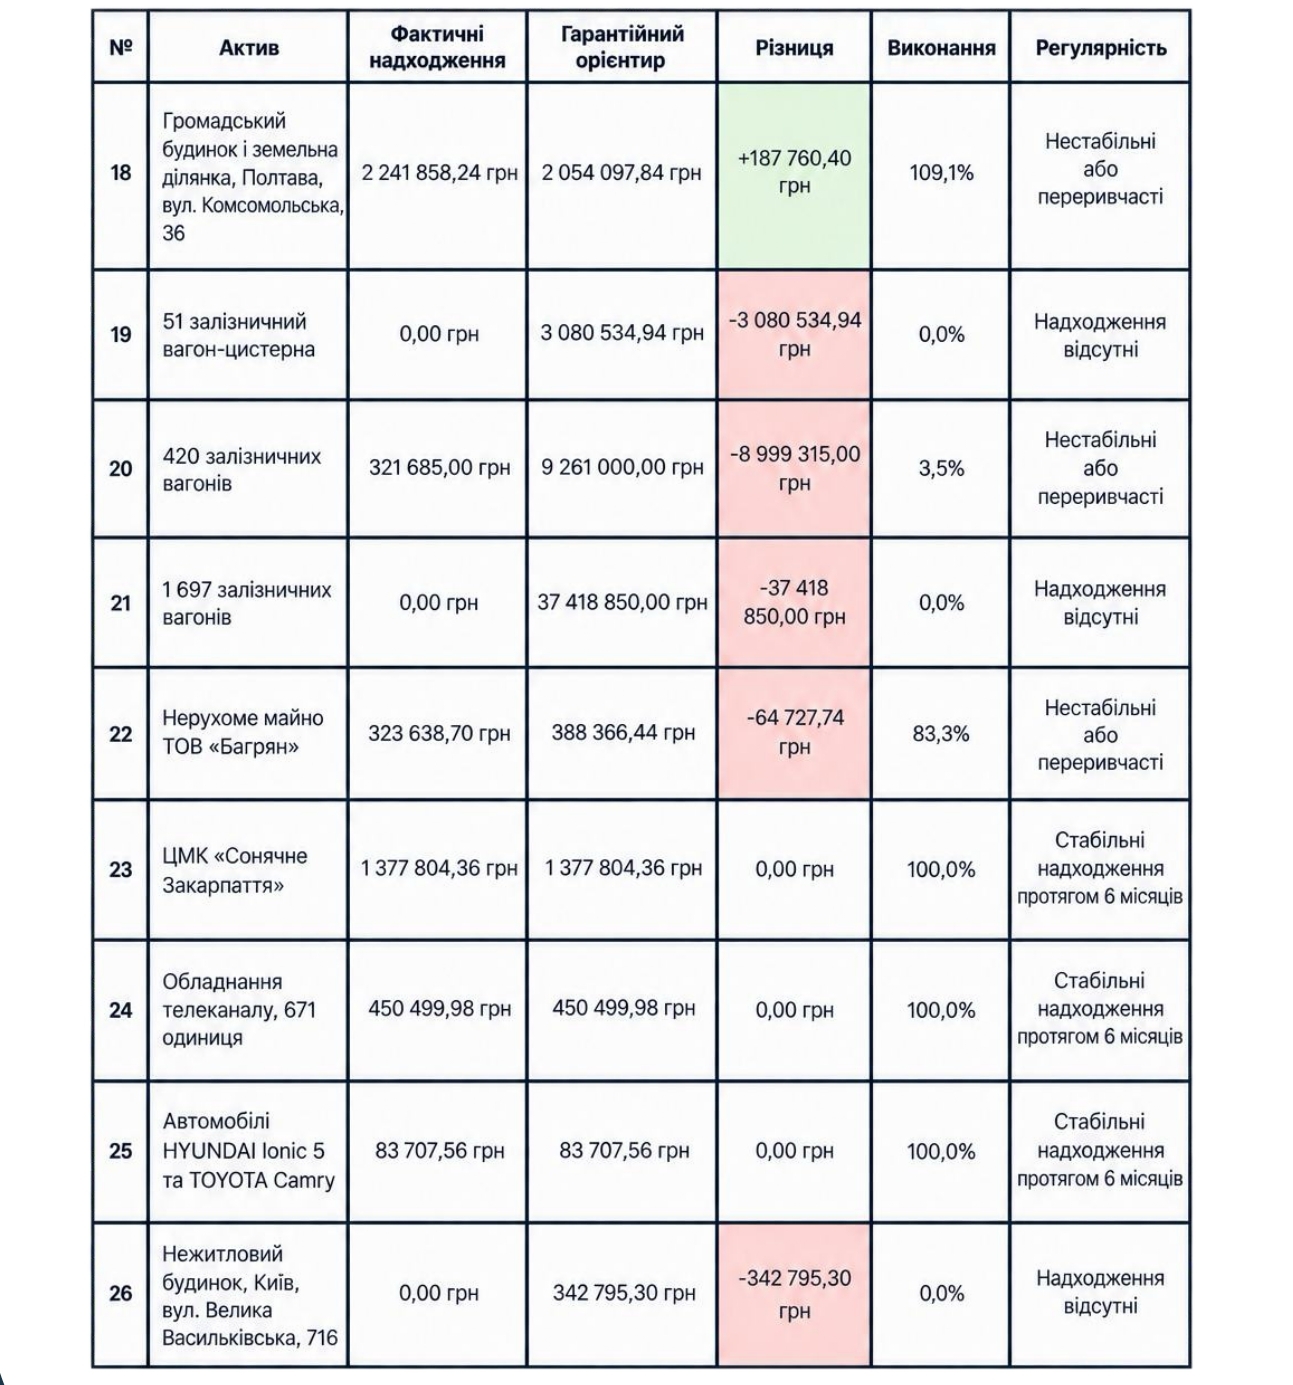
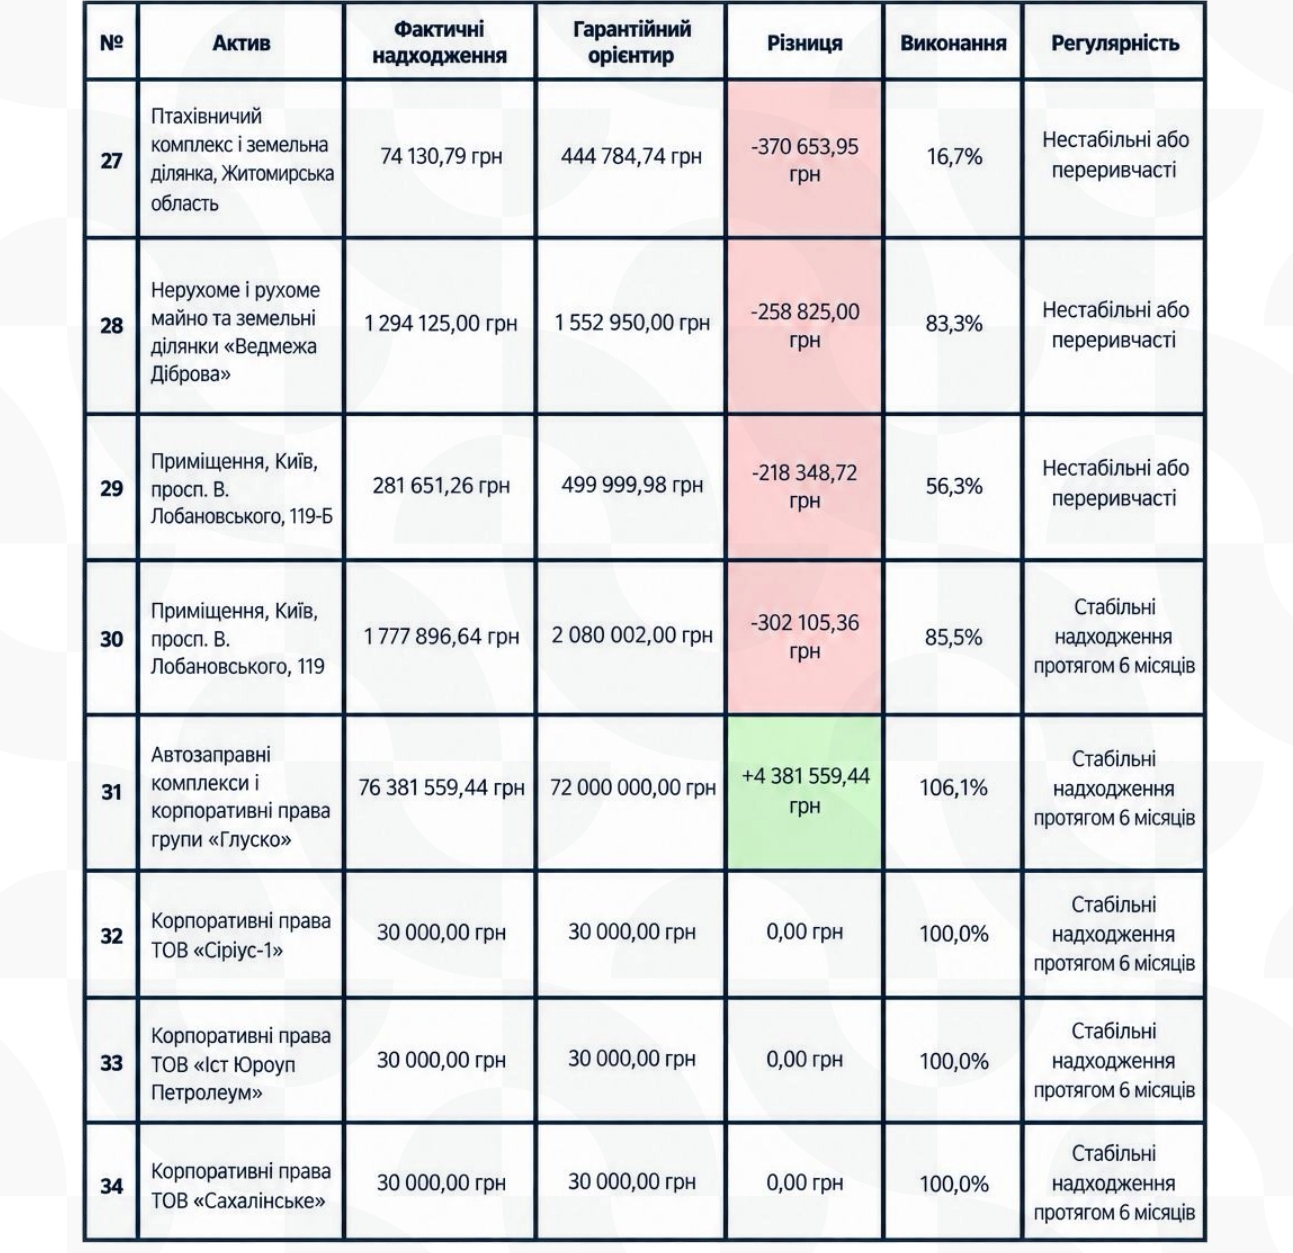
До стабільної групи належать санаторій «Поляна», майновий комплекс у Лебедині, ТЦ «Флагман», «Жовтневий палац», ЦМК «Сонячне Закарпаття», обладнання телеканалу, два автомобілі, приміщення на просп. В. Лобановського, 119, активи групи «Глуско» та чотири пакети корпоративних прав, якими управляє ПАТ «Укрнафта».
Водночас регулярність сама по собі не гарантує виконання фінансового орієнтира. Майно у Лебедині щомісяця приносило 1,62 млн грн, але це на 2,43 млн грн менше за шестимісячну суму гарантійних платежів. ТЦ «Флагман» також мав платежі в кожному місяці, однак недоотримання становить 830,73 тис. грн.
Найбільш проблемною є група з нульовими надходженнями. До неї належать судно «EMMAKRIS III», дев’ять інших суден, квартира і кафе у Полтаві, 51 вагон-цистерна, 1 697 вагонів та будинок на вул. Великій Васильківській, 71б. Сукупний шестимісячний орієнтир за цими договорами становить 75,44 млн грн.
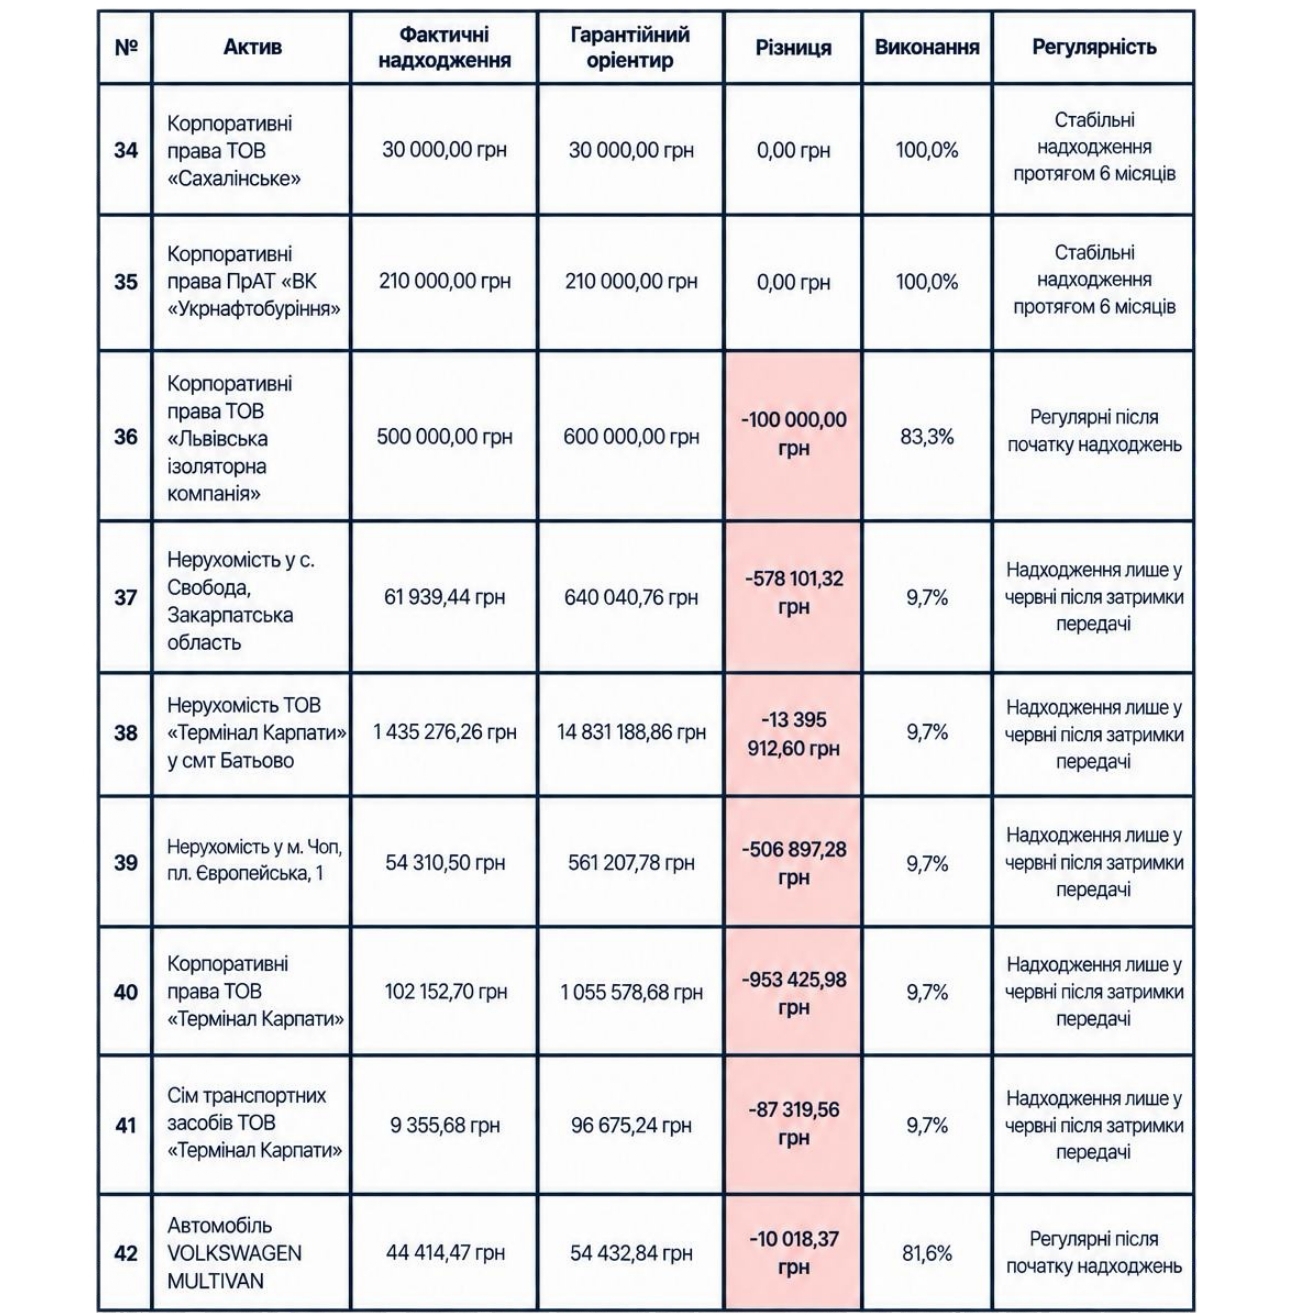
Окремий ризик утворюють активи, надходження від яких почалися лише наприкінці періоду. П’ять договорів щодо майна та корпоративних прав ТОВ «Термінал Карпати» забезпечили у червні 1,66 млн грн, тоді як їхній сукупний шестимісячний орієнтир становив 17,18 млн грн. Причиною, зазначеною в таблиці, було непередання активів за актами приймання-передачі.
3. Активи, надходження від яких перевищили гарантійний платіж
Шість активів принесли більше, ніж передбачав шестимісячний орієнтир. Сукупне перевищення становило 5 071 188,49 грн.
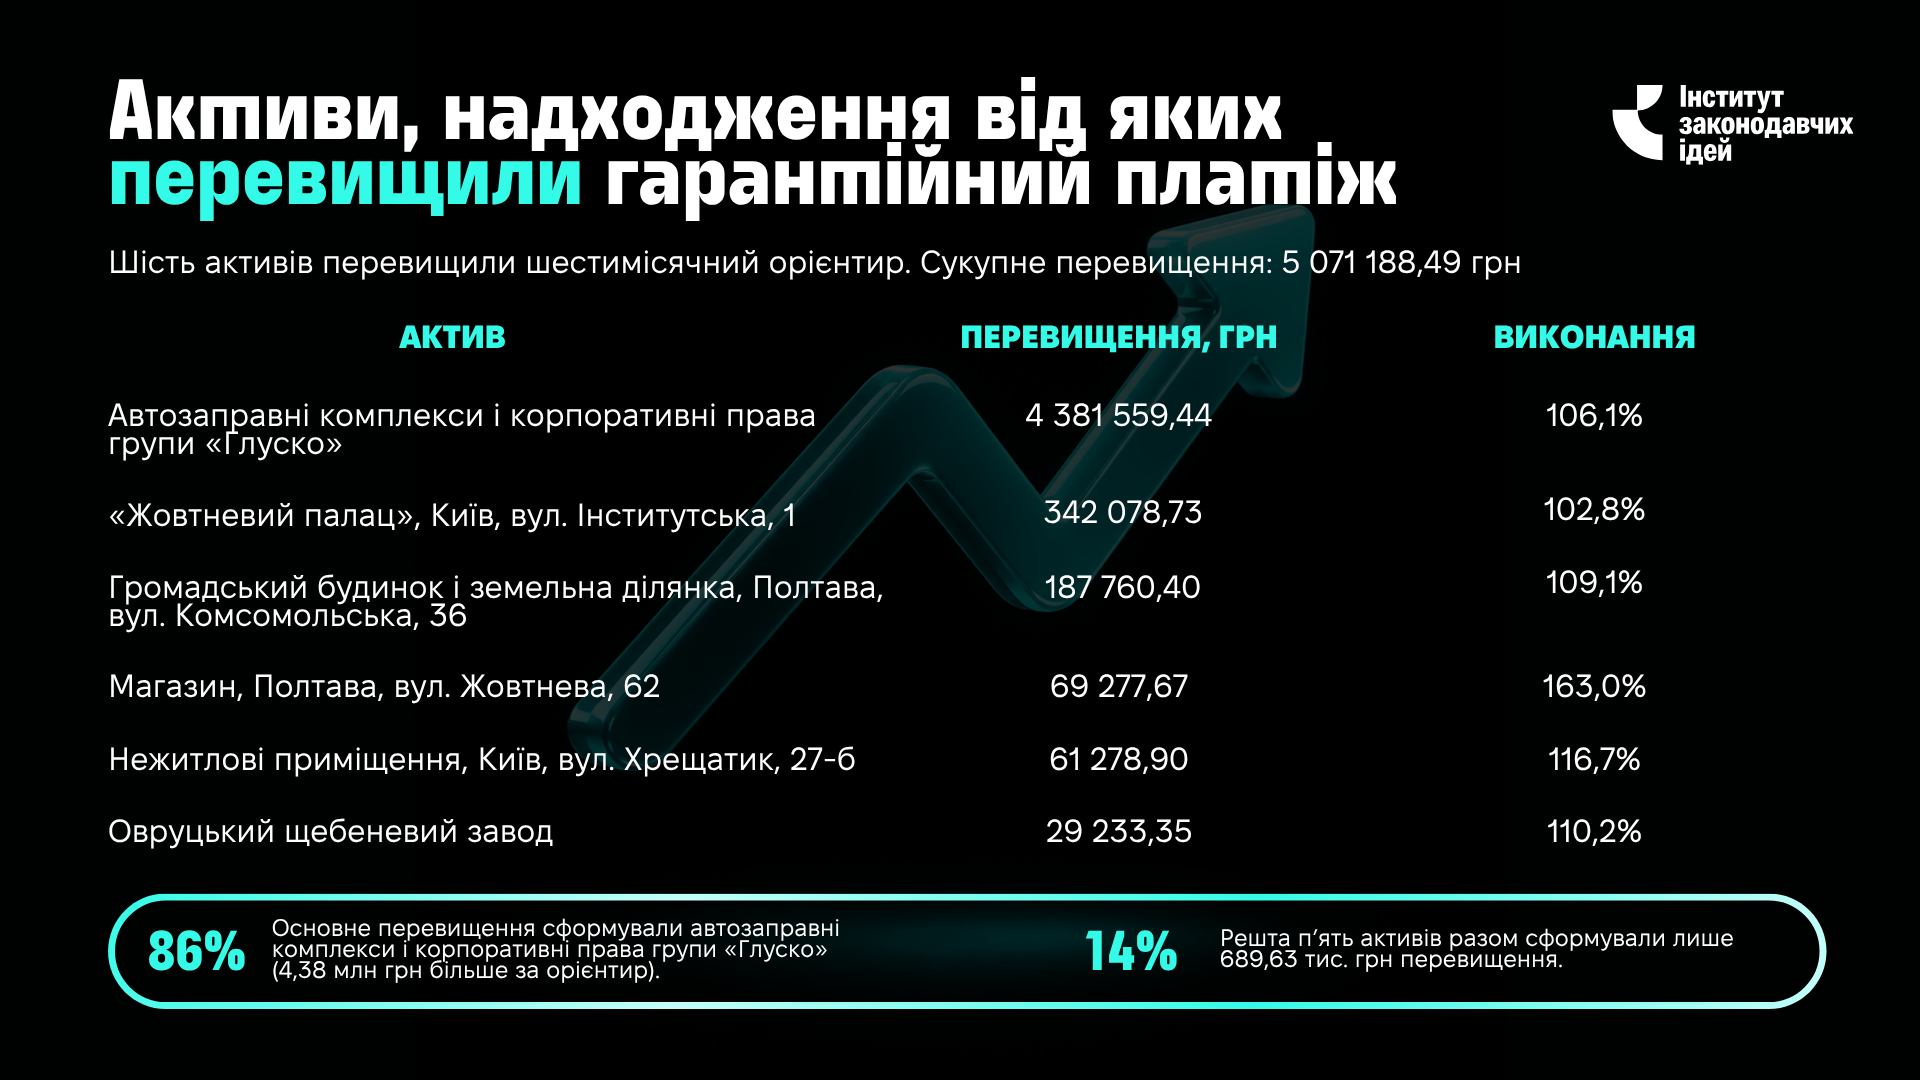
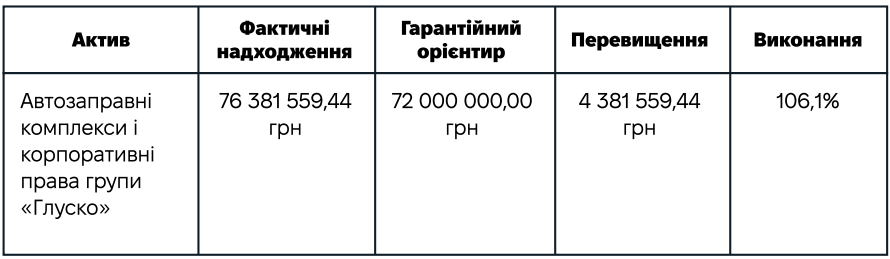
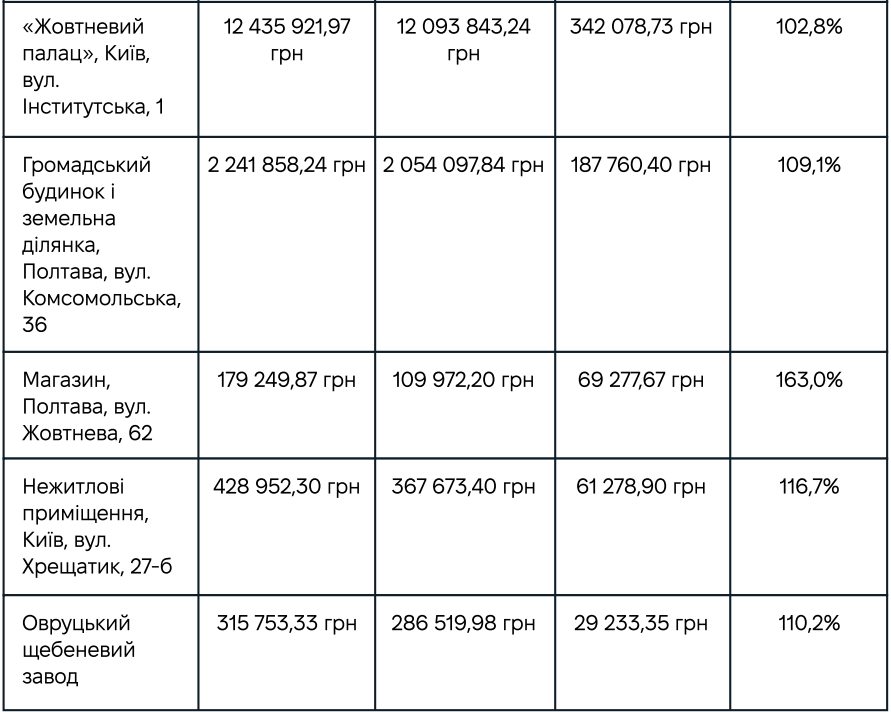
Основне перевищення сформували автозаправні комплекси і корпоративні права групи «Глуско». Вони принесли на 4,38 млн грн більше за шестимісячний орієнтир і забезпечили 86,4% усього надлишку. Решта п’ять активів разом сформували лише 689,63 тис. грн перевищення.
4. Активи, надходження від яких були нижчими за гарантійний платіж
За 27 чинними договорами фактичні надходження були нижчими за шестимісячний орієнтир. Валовий дефіцит за цією групою становив 109 682 119,70 грн. Найбільші розриви наведено нижче.
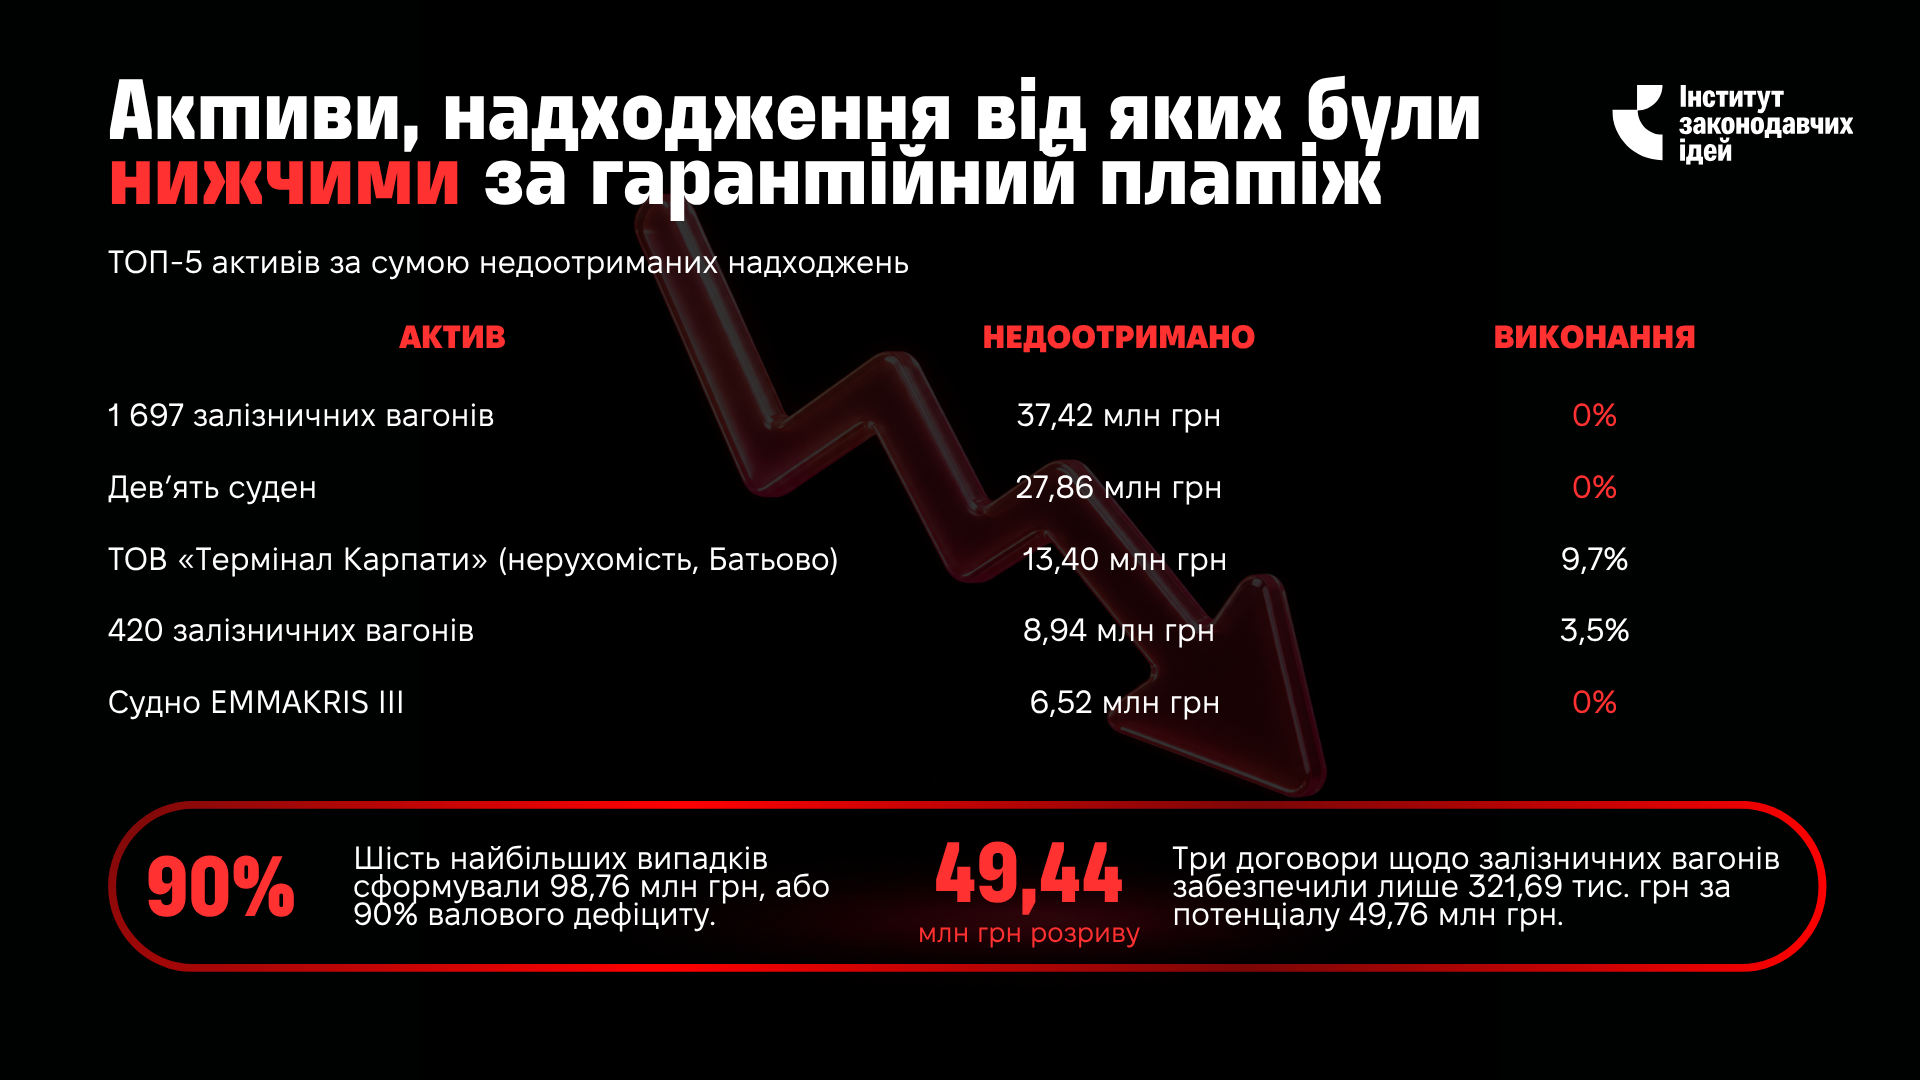
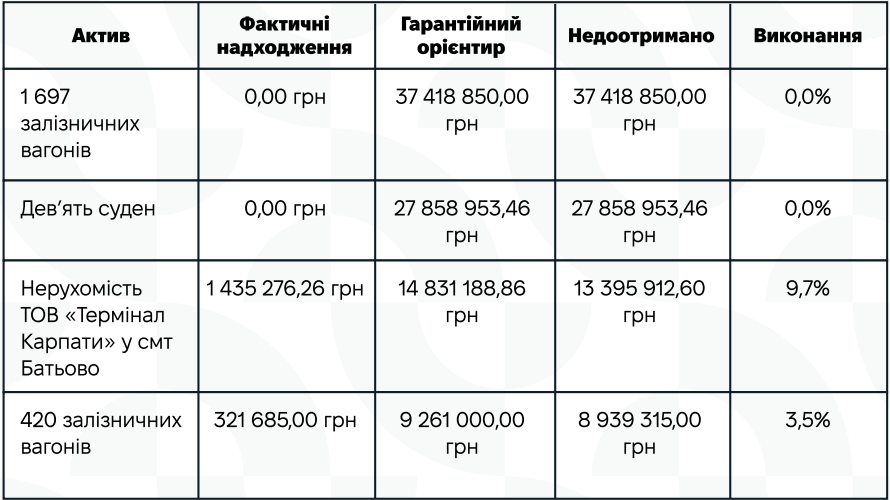
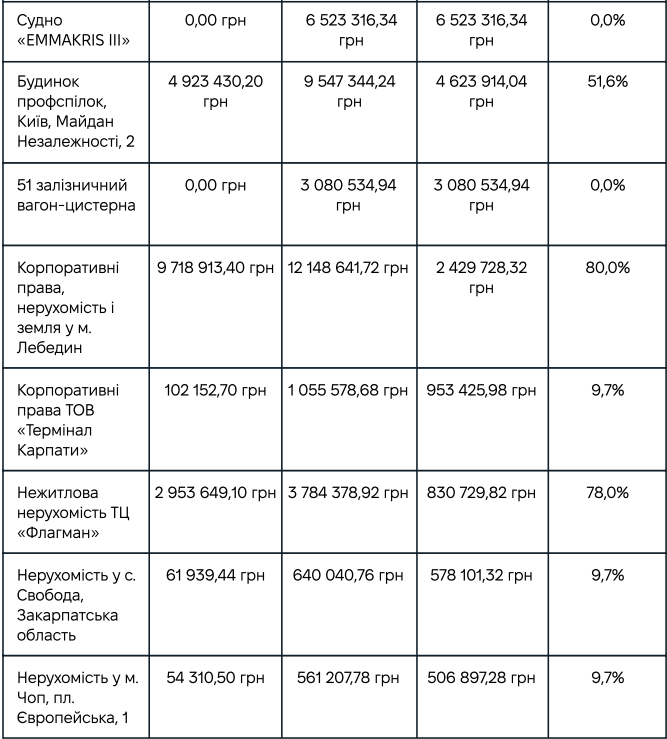
Шість найбільших випадків сформували 98,76 млн грн, або 90,0% валового дефіциту. Йдеться про 1 697 вагонів, дев’ять суден, нерухомість ТОВ «Термінал Карпати» у Батьові, 420 вагонів, судно «EMMAKRIS III» та Будинок профспілок.
Особливо значним є вплив залізничних вагонів. Три чинні договори щодо 51 вагона-цистерни, 420 вагонів і 1 697 вагонів разом дали лише 321,69 тис. грн за потенціалу 49,76 млн грн. Розрив становить 49,44 млн грн. Два договори щодо суден дали нульові надходження за потенціалу 34,38 млн грн.
5. Скільки коштів потенційно недоотримав бюджет
Показник залежить від способу розрахунку. Чиста різниця між фактичними надходженнями та сумою гарантійних платежів становить 104 610 931,21 грн. У цьому показнику додаткові надходження від шести успішніших активів уже зараховані в рахунок нестачі за іншими договорами.
Для оцінки недоотриманого потенціалу без такого взаємозаліку доцільно використовувати валовий дефіцит. Він становить 109 682 119,70 грн. Саме ця сума показує, скільки не було отримано за всіма договорами, що не досягли власного гарантійного орієнтира, незалежно від перевищення за іншими активами.
Якщо враховувати лише договори, за якими надходження були повністю відсутні, бюджетний потенціал, що не був реалізований, становить 75 439 968,60 грн. Решта 34 242 151,10 грн валового дефіциту припадає на активи, які приносили кошти, але у недостатньому обсязі або з перебоями.
6. Фактори формування підсумкового результату
Незважаючи на суттєві провали у багатьох напрямках, кінцева цифра фактичних надходжень (123,67 млн грн) сформувалася за рахунок трьох основних чинників:
- Ефект одного мега-активу. Фактично, понад 61,76% усіх надходжень до державного бюджету забезпечує один управитель на одному активі - ПАТ «УКРНАФТА», яка управляє мережею АЗК «Глуско» та перерахувала 76,38 млн грн. Без цього об’єкта надходження від усього іншого портфеля АРМА за півріччя склали б мізерні 47,29 млн грн.
- Критичні затримки в оформленні актів. Величезні суми гарантійних платежів, прописані в контрактах, залишаються «паперовими» через тривалість процедур передачі майна. Сплати за договорами КУП «ПРІОРІТЕТ» (вагони) та КОНСОРЦІУМУ «ПЕНТА-ЛОГІСТИК ІНТЕРНЕШНЛ» або повністю відсутні, або стартували лише наприкінці півріччя, оскільки майно юридично не було передано управителям у січні-березні.
- Неефективний відбір управителів. ПП «МАРІНЕКС», маючи в управлінні активи з сумарною гарантією понад 34,38 млн грн за півріччя (судно Emmakris III та ще 9 суден), не перерахувало жодної копійки. Борг управителя тягнеться ще з липня 2025 року, проте процедура розірвання договорів та відбору нового управителя триває понад рік, увесь цей час бюджет не отримує кошти.
7. Якісні показники управління активами
Як уже зазначалося вище, ефективність управління арештованими активами визначається сукупністю фінансових і якісних показників, зокрема дотриманням управителями умов договорів, належністю звітності, страхуванням активів, сплатою гарантійних платежів та реагуванням АРМА на виявлені порушення.
Для доповнення фінансового аналізу використано відомості АРМА про результати перевірок управителів за січень-квітень 2026 року. Масив містить інформацію щодо 41 договору управління. Він не повністю збігається з переліком 42 чинних договорів, використаним для розрахунку надходжень за І півріччя, тому ці дані слід розглядати як окремий додатковий зріз якості управління.
За п’ятьма договорами щодо майна ТОВ «Термінал Карпати» перевірки були лише заплановані на липень 2026 року. Отже, завершені результати контролю наявні щодо 36 договорів. У 25 із них, або 69,4%, зафіксовано щонайменше один недолік. Лише 11 договорів, або 30,6% перевірених, були оцінені як такі, що повністю відповідають вимогам договорів управління. Ще у двох випадках АРМА зазначило загальну відповідність договору, але одночасно зафіксувало окремі недоліки.
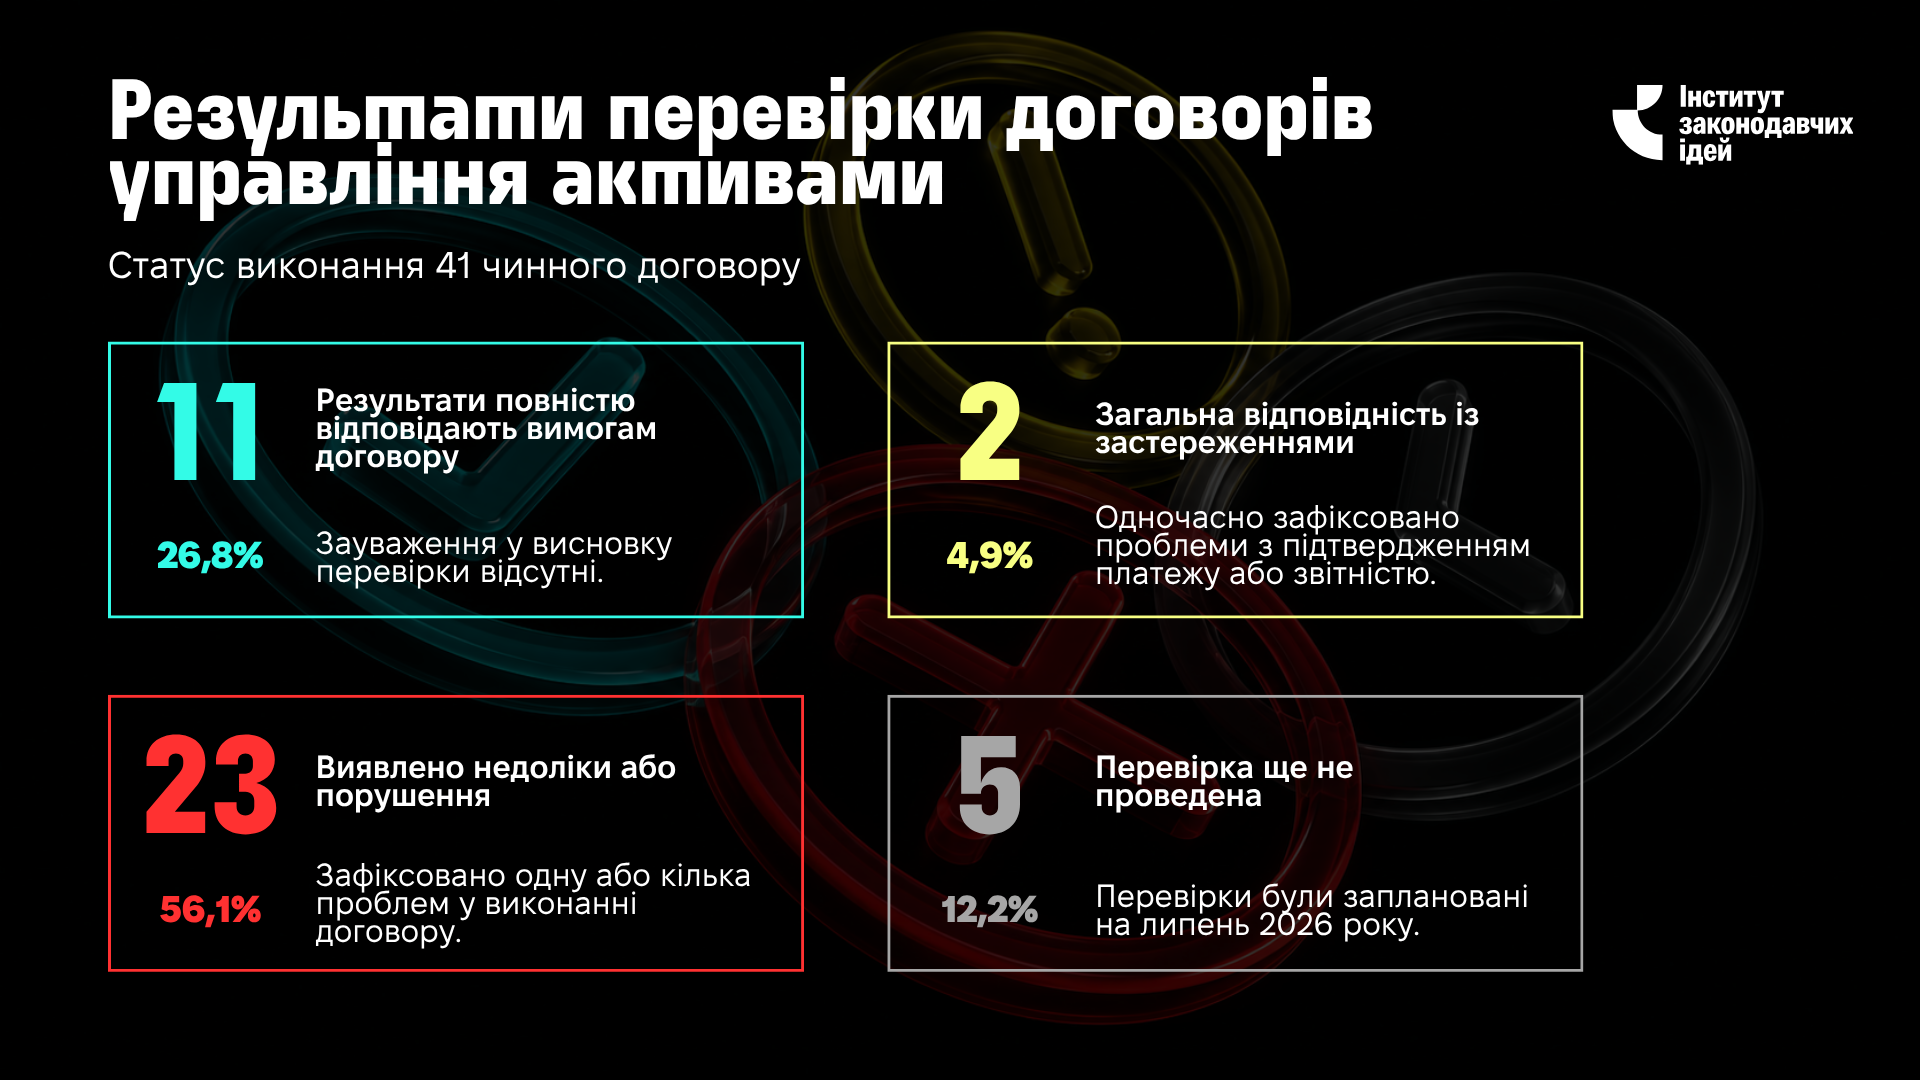
Найпоширенішою проблемою була невідповідність показників поданої звітності, яку виявлено за 15 договорами. Питання страхування активів виникли за 11 договорами. У десяти випадках управителі не вжили належних заходів, застрахували лише частину активів або не надали інформації про страхування. Ще в одному випадку управитель послався на відсутність відповідного класу страхування на ринку.
Порушення строків сплати або несплату гарантійного платежу за попередні періоди встановлено за сімома договорами. За трьома іншими договорами не було надано належно засвідчених платіжних інструкцій, що не дає змоги підтвердити виконання платіжного обов’язку на підставі наданих матеріалів. За сімома договорами АРМА зафіксувало систематичне невиконання істотних умов договору. Окремо в одному випадку встановлено неповне перерахування надходжень до державного бюджету, у двох випадках не було погоджено програму управління.
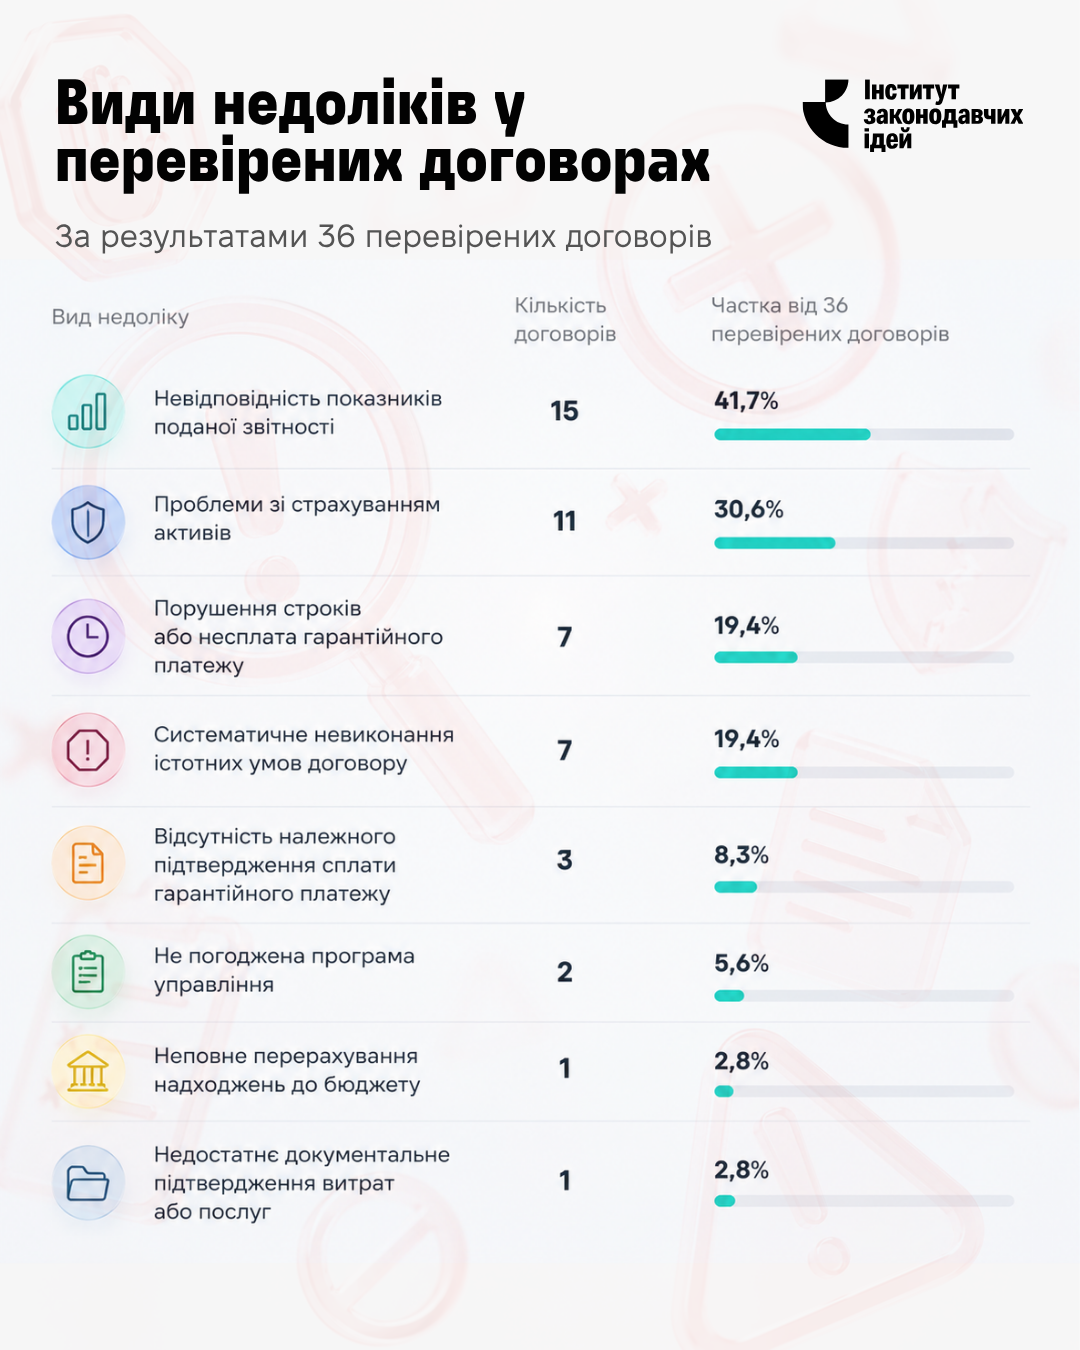
Відзначимо, що категорії перетинаються, оскільки за одним договором могло бути виявлено кілька недоліків.
У 16 із 36 перевірених договорів Комісія визначила обов’язкові до виконання пропозиції. Водночас наданий масив не містить відомостей про зміст цих пропозицій, строки їх виконання, результати повторного контролю або наслідки невиконання. Тому сам факт надання пропозицій підтверджує реагування на виявлені проблеми, але не дає змоги оцінити, чи були порушення усунені.
Висновки
- Чинні договори управління забезпечили 123 674 981,15 грн, що відповідає лише 54,2% суми гарантійних платежів за шість місяців.
- Чистий розрив становить 104 610 931,21 грн, а валовий дефіцит без взаємозаліку перевищень за іншими активами становить 109 682 119,70 грн.
- Сім активів не принесли жодних надходжень. Їхній сукупний шестимісячний орієнтир становить 75 439 968,60 грн.
- Надходження мають високу концентрацію. Активи групи «Глуско» забезпечили 61,8% усіх фактичних надходжень, а три найбільші джерела доходу, група «Глуско», «Жовтневий палац» і майно у Лебедині, сформували 79,7% загального результату.
- Додаткові надходження від активів, що перевищили гарантійний орієнтир, не змінюють загальної оцінки системи. Вони компенсували лише 4,6% валової нестачі за іншими договорами.
- Основний розрив сформований не великою кількістю дрібних відхилень, а кількома високовартісними проблемними договорами щодо вагонів, суден, Будинку профспілок і майна ТОВ «Термінал Карпати».
- Непередання активів управителю є окремою системною причиною втрати доходу. У таких випадках слід розмежовувати відповідальність управителя за несплату та бездіяльність або об’єктивні перешкоди, які не дали розпочати фактичне управління.
- Додаткові дані АРМА про результати перевірок охоплюють 41 договір, але завершені висновки наявні лише щодо 36. У 25 із 36 перевірених договорів, або 69,4%, зафіксовано щонайменше один недолік. Повну відповідність вимогам договору встановлено лише за 11 договорами.
- Найпоширенішими проблемами були невідповідність показників звітності, виявлена за 15 договорами, та питання страхування активів, зафіксовані за 11 договорами. За сімома договорами встановлено порушення строків або несплату гарантійного платежу, ще за сімома систематичне невиконання істотних умов договору.
- У 16 випадках Комісія визначила обов’язкові до виконання пропозиції, однак надані матеріали не містять інформації про їх виконання, накладені штрафи, стягнення заборгованості або результати подальших процедур. Тому наявні дані характеризують здатність АРМА виявляти порушення, але не дають змоги повноцінно оцінити ефективність реагування на них.
- Формальна відповідність договору не завжди означає ефективне управління. Наприклад, договір щодо 51 вагона-цистерни був оцінений як такий, що в цілому відповідає вимогам, хоча надходження за січень-квітень були відсутні. Оцінювання управління має окремо враховувати договірну дисципліну, фактичну дохідність активу та результат контрольних заходів.
Рекомендації
- Запровадити щомісячний публічний моніторинг виконання гарантійного платежу за кожним чинним договором. У звітності окремо показувати фактичні надходження, договірний орієнтир, відхилення, кількість прострочених місяців і накопичену заборгованість, якщо її юридично підтверджено.
- Не використовувати лише загальну суму надходжень як показник ефективності. Додатково застосовувати валовий дефіцит без взаємозаліку, частку договорів з повним виконанням, кількість договорів із нульовими надходженнями та середню тривалість затримки платежу.
- Щодо суден та інших активів, де зафіксовано неналежне управління і нульові платежі, завершити процедури заміни управителів у визначені строки та забезпечити стягнення підтвердженої заборгованості і санкцій, передбачених договорами.
- Щодо вагонів та інших активів, які не передані або передані частково, провести окремий аудит причин непередання. Для кожного активу визначити відповідальний орган, кінцевий строк передачі та перелік дій для усунення фізичних, реєстраційних або процесуальних перешкод.
- Використовувати результати успішних договорів для коригування майбутніх конкурсних умов. Якщо актив стабільно приносить більше за гарантійний платіж, цей фактичний дохід слід враховувати під час визначення мінімального платежу для наступного управителя або під час нового конкурсного відбору.
- Для активів із регулярними, але недостатніми платежами аналізувати не лише платіжну дисципліну, а й обґрунтованість витрат управителя, фактичну дохідність активу та відповідність затвердженому плану управління.
- Забезпечити публічне оприлюднення повного та регулярного оновлення даних про якісні показники управління. Для кожного договору варто вказувати дату перевірки, охоплений нею період, виявлені порушення та актуальний стан їх усунення. Зведену інформацію доцільно оновлювати щонайменше щокварталу, оскільки разові або неповні дані не дають змоги відстежити динаміку управління та оцінити результативність реагування АРМА.
- Запровадити ризик-орієнтований підхід до контролю управителів. Першочергові та частіші перевірки мають проводитися щодо активів із нульовими або нестабільними надходженнями, повторними порушеннями, несплатою гарантійних платежів, відсутністю страхування чи суттєвими розбіжностями у звітності. Періодичність контролю доцільно визначати також з урахуванням вартості активу та потенційних втрат бюджету.